El plan maestro de la sociedad controladora
Cómo organizan las personas adineradas lo que poseen, y por qué el contenedor importa tanto como el contenido
Por el Equipo de Asesoría Estratégica de SUMMANTIS | Summantis Financial Advisory
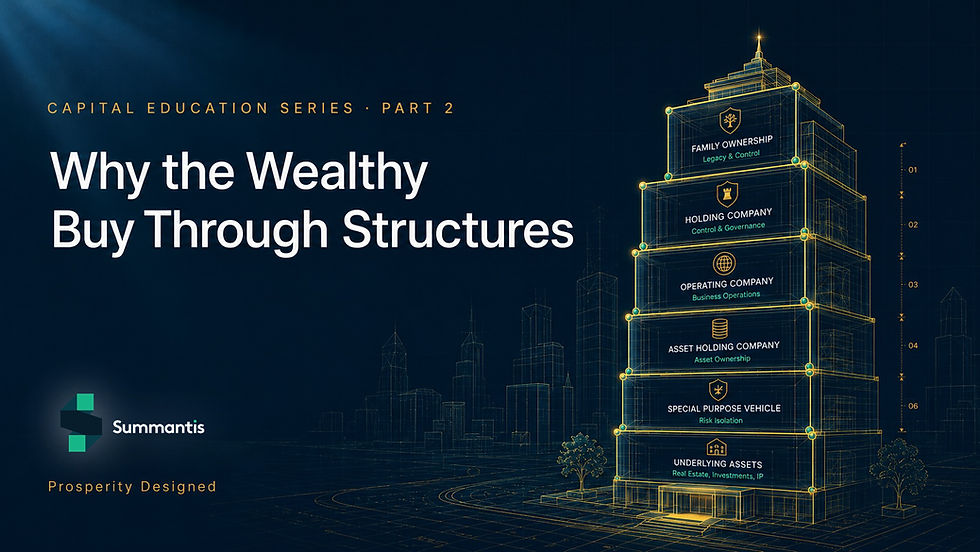
En las dos primeras partes de esta serie analizamos cómo se mueve el capital. El manual del reciclaje de capital le mostró cómo un mismo dólar de capital acumulado puede trabajar en más de un lugar. Por qué las personas adineradas compran a través de estructuras le mostró por qué los compradores sofisticados rara vez tienen activos a su nombre. Esta entrega responde la pregunta a la que llevan esas ideas: una vez que es dueño de sus bienes a través de estructuras, ¿qué mantiene unidas a esas estructuras?
La respuesta es la sociedad controladora (holding company). Es una de las ideas más discretamente poderosas de la arquitectura del capital, y una de las más malentendidas.
La mayoría de la gente imagina que una sociedad controladora es algo reservado para conglomerados y multimillonarios. En realidad, es un principio de organización: una forma de ordenar la propiedad para que los activos que usted construye estén separados entre sí, se coordinen desde un solo punto y puedan crecer sin que cada uno exponga a los demás.
En Summantis no presentamos la sociedad controladora como un producto que se compra, sino como un plano que se entiende. Lo que sigue es contenido educativo, no asesoría. El objetivo es ayudarle a reconocer la arquitectura que usan las personas adineradas para que tome mejores decisiones sobre cómo estructura y financia lo que construye.
Qué es realmente una sociedad controladora
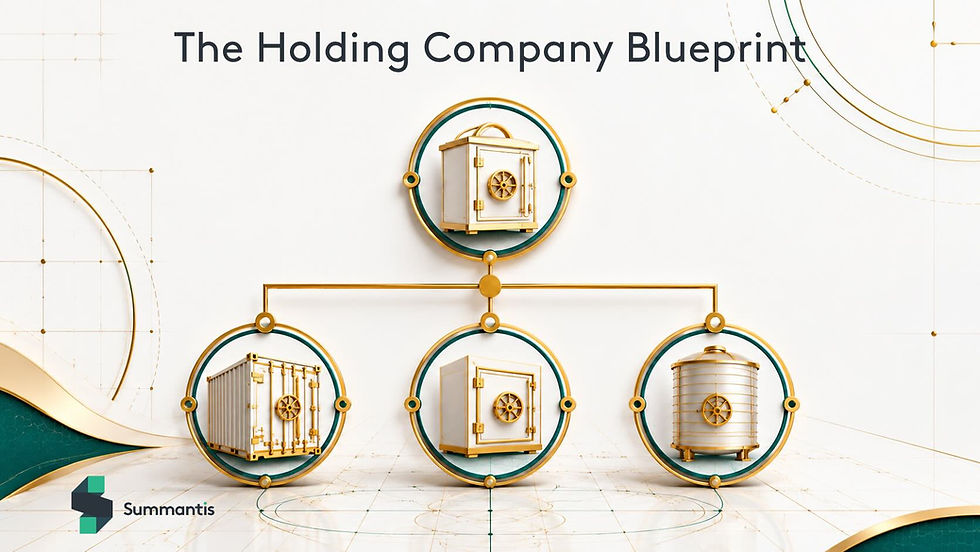
Una sociedad controladora es una entidad que es dueña de otras entidades. Por regla general, no vende productos ni presta servicios por sí misma. Su función es ser propietaria. Debajo de ella están las entidades operativas y las entidades que tienen activos: una empresa que opera un negocio, una entidad que tiene una propiedad de renta, otra que tiene una segunda propiedad. La sociedad controladora está por encima de todas y es dueña de ellas, como una madre lo es de sus hijos.
Imagínela como un árbol genealógico dibujado al revés. Arriba está la matriz: la sociedad controladora. Hacia abajo se ramifican las subsidiarias, cada una con un solo activo o una sola línea de actividad. El efectivo, las participaciones y las decisiones fluyen hacia arriba y hacia abajo del árbol, pero las ramas no se tocan directamente entre sí. Esa separación es todo el punto.
El contraste es claro si lo compara con la forma en que la mayoría de la gente acumula activos. El camino habitual es comprar una propiedad de renta a su nombre, luego una segunda y después abrir un pequeño negocio, todo a nombre propio y todo mezclado. Si uno de esos activos genera un problema, todos los demás están en el mismo cuarto.
La sociedad controladora pone cada activo en su propio cuarto y cierra las puertas entre ellos.
Por qué el contenedor importa tanto como el contenido
A nuestros clientes les pedimos que piensen en contenedores. El activo es el contenido.
La entidad es el contenedor. La mayoría de la gente pone toda su atención en el contenido (qué propiedad, qué negocio, qué operación) y ninguna en el contenedor. Las personas adineradas piensan en ambos a la vez, porque el contenedor determina qué le pasa al contenido bajo presión.
Tres ideas explican por qué vale la pena entender la estructura de una sociedad controladora.
La primera es la separación. Cuando cada activo está en su propia subsidiaria, un problema dentro de una subsidiaria tiende a quedarse ahí. Una disputa relacionada con una propiedad no alcanza automáticamente a la propiedad que está en otra entidad. Este es un principio general de cómo deben funcionar las entidades; los detalles dependen en gran medida de cómo se constituya y se mantenga la estructura.
La segunda es la coordinación. A medida que crecen sus activos, se multiplican las decisiones: quién es dueño de qué, quién recibe pagos, dónde se acumula el efectivo, cómo pasa la propiedad a la siguiente generación. Una sociedad controladora le da un solo punto de control sobre muchas piezas en movimiento. En lugar de administrar una colección dispersa de activos, usted administra una sola matriz que administra el resto.
La tercera es la continuidad. Los activos a nombre propio están atados a una persona. Los activos que se tienen a través de una estructura pueden sobrevivir a la persona y transmitirse según un plan. La sociedad controladora es el mecanismo que permite que lo que usted construye se convierta en algo que perdura, y no en algo que se dispersa.
El plano, un nivel a la vez
Imagine a una inversionista llamada Marisol. Es un ejemplo ilustrativo, no una persona real, pero su camino refleja lo que vemos constantemente en portafolios del Valle Central y el Inland Empire.
Marisol empieza con una propiedad de renta a nombre de una sola entidad. Sencillo. Luego compra una segunda. En lugar de agregarla a la primera entidad, la coloca en una segunda entidad propia: dos contenedores, dos puertas cerradas. Ahora tiene que decidir. Puede administrar dos entidades separadas a mano, o puede constituir una matriz por encima de ellas que sea dueña de ambas.
Constituye la matriz. Sus dos entidades de propiedades se convierten en subsidiarias de una sola sociedad controladora. Nada cambia en los edificios. Lo que cambia es la arquitectura que los rodea. El efectivo de ambas propiedades puede coordinarse desde arriba. Una futura tercera propiedad entra como tercera subsidiaria sin afectar a las dos primeras. Cuando con el tiempo agregue un negocio operativo, será otra rama del mismo árbol: separada de los bienes raíces y coordinada por la misma matriz.
Ese es el plano. No se construye de una sola vez. Se construye un nivel a la vez: cada entidad se agrega de forma deliberada y la estructura crece al ritmo de los activos, en lugar de imponerse antes de que haya algo que sostener. El error que vemos con más frecuencia es el contrario: la gente espera a que sus activos estén mezclados y solo entonces intenta separarlos, lo cual es mucho más difícil que construir la separación desde el principio.
Lo que el plano no es
Como esto es contenido educativo, la precisión importa. Una sociedad controladora no es un escudo mágico que hace desaparecer las obligaciones, ni sustituye al seguro, a una buena operación o a la honestidad en los negocios. Las protecciones que ofrece una estructura dependen por completo de respetarla: mantener las entidades realmente separadas, cuidarlas como corresponde y nunca tratar a la matriz y a sus subsidiarias como un mismo bolsillo de dinero.
Tampoco es una decisión que se toma a partir de un artículo de blog. Si una sociedad controladora encaja en su situación, qué forma debe tener y cómo debe constituirse son preguntas que dependen de sus circunstancias específicas. Lo que le enseñamos aquí es la forma general, para que entienda la arquitectura con la que se financian y crecen los portafolios serios.
El patrón detrás del patrimonio
Volvamos al punto de partida de esta serie. El problema no es el capital. El problema es la estructura. La sociedad controladora es donde ese principio se vuelve concreto. Es la arquitectura que permite reciclar el capital, que la propiedad esté dentro de contenedores que la protegen y que una colección de activos individuales se convierta en un todo coordinado.
Las personas adineradas no construyen un activo a la vez esperando que la suma salga bien. Construyen una estructura y dejan que los activos la llenen. La sociedad controladora es el marco del que cuelga esa estructura. Si entiende el marco, empieza a ver el patrimonio como realmente está organizado: no como un montón de cosas que se poseen, sino como un plano, trazado con intención, un nivel a la vez.
Próximamente en la serie
En la siguiente entrega llevamos el plano un paso más allá, hacia la idea que ha organizado el patrimonio de las familias durante generaciones: El banco familiar.
Summantis · Prosperity Designed
summantis.com · (661) 213-9152 · Los Ángeles, California
Este artículo se publica con fines exclusivamente educativos y no constituye asesoría financiera, de inversión, fiscal ni legal. Para recibir orientación adaptada a su situación, comuníquese con el equipo de Summantis.