El banco familiar
S E R I E D E E D U C A C I Ó N S O B R E C A P I T A L · P A R T E 4 · F I N A L
Cómo las familias convierten el dinero disperso en un sistema que las sobrevive, y que les presta a los suyos
Por el Equipo de Asesoría Estratégica de SUMMANTIS | Summantis Financial Advisory
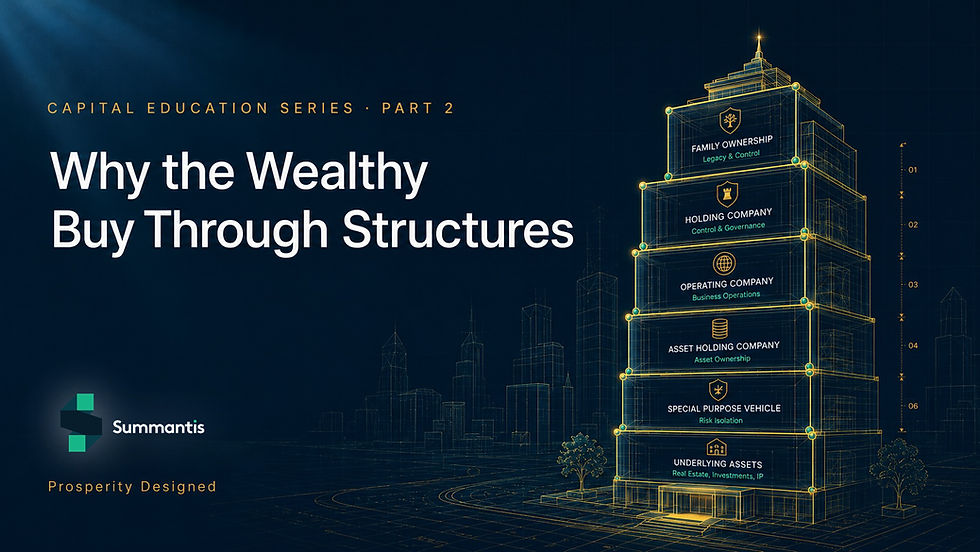
Esta serie empezó con una sola idea: el problema no es el capital, el problema es la estructura. Seguimos esa idea a través de tres movimientos. El manual del reciclaje de capital mostró cómo un dólar puede trabajar en más de un lugar. Por qué las personas adineradas compran a través de estructuras mostró por qué los compradores serios tienen sus activos a través de entidades y no a su nombre. El plan maestro de la sociedad controladora mostró cómo esas entidades se organizan bajo una sola matriz.
Esta última entrega responde la pregunta hacia la que se ha dirigido toda la serie: una vez que una familia tiene estructura, capital y coordinación, ¿qué hace con ellos a lo largo del tiempo?
Construye un banco familiar.
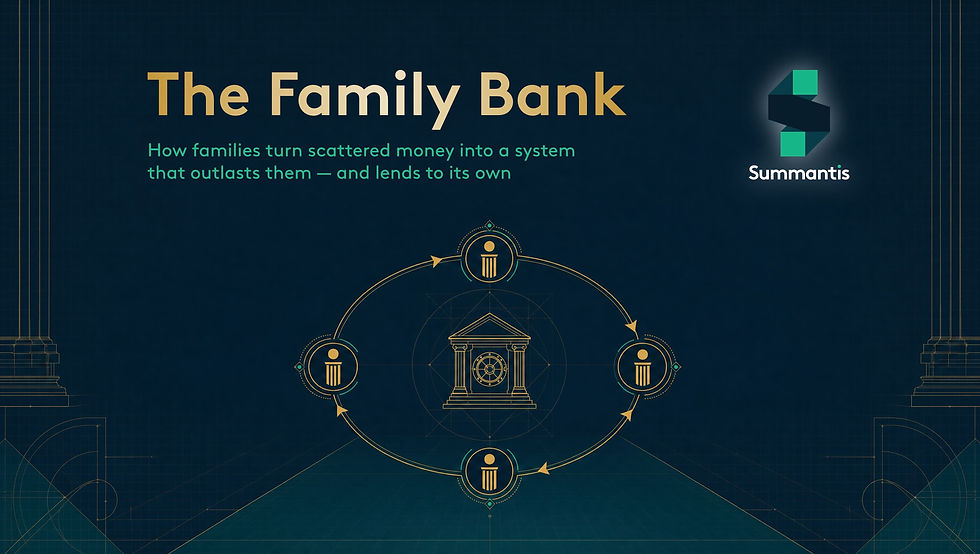
El banco familiar no es un edificio, una licencia bancaria ni una institución regulada. Es una forma de pensar en el capital de la familia como un sistema y no como un montón: dinero que se reúne, se gobierna y se presta a los propios miembros y a sus proyectos, en lugar de dispersarse hacia afuera y no volver nunca. Es la idea más antigua de esta serie y la más poderosa, porque es la que convierte el patrimonio de algo que una persona tiene en algo que una familia conserva.
En Summantis enseñamos el banco familiar como un concepto que se entiende, no como un producto que se compra. Lo que sigue es contenido educativo, no asesoría.
La idea en una frase
Un banco familiar es lo que surge cuando una familia decide ser la fuente de su propio capital.
Piense en cómo fluye normalmente el capital dentro de una familia. Un hijo necesita dinero para abrir un negocio, comprar su primera propiedad o pagar sus estudios. Sale a buscarlo fuera de la familia (con un prestamista, un inversionista, un banco) y paga por ese capital. Los intereses, las comisiones y los rendimientos salen de la familia y entran al sistema de alguien más. El dinero se va y no regresa.
El banco familiar invierte ese flujo. En lugar de que cada miembro busque capital afuera, la familia construye un fondo coordinado y se convierte en el prestamista. Cuando un miembro necesita capital para un proyecto en el que la familia cree, ese capital sale de adentro del sistema, en condiciones que fija la familia, y los rendimientos regresan al mismo fondo en lugar de irse con un extraño. La familia se convierte en la institución a la que sus propios miembros piden prestado.
No se trata de generosidad ni de regalarles dinero a los parientes. Es lo contrario: se trata de disciplina. Un banco familiar funciona precisamente porque opera como un banco: con estructura, con condiciones, con expectativas y con una lógica de gobierno que sobrevive a cualquier decisión individual.
Por qué completa el plano
Todo lo anterior en esta serie fue preparación para esto. El banco familiar no reemplaza a la sociedad controladora, a las entidades ni al capital reciclado: se coloca encima de ellos y les da un propósito que va más allá de una sola vida.
Recuerde las tres ideas de la sociedad controladora: separación, coordinación y continuidad. El banco familiar es la continuidad expresada por completo. Una sociedad controladora puede coordinar activos hoy. Un banco familiar coordina capital a lo largo de generaciones. Es el mecanismo por el cual la estructura que usted construye deja de tratarse de usted y empieza a tratarse de quienes vienen después.
Piense otra vez en el reciclaje de capital. Un solo dólar trabajando en más de un lugar es poderoso. Un banco familiar es ese mismo principio llevado al nivel de un linaje: capital que se recicla no solo entre operaciones, sino entre personas y décadas. Financia los bienes raíces de un miembro, luego el negocio de otro, después el primer proyecto de un nieto, y el mismo fondo circula una y otra vez dentro de la familia.
Por eso lo dejamos para el final. El banco familiar es donde las técnicas individuales de esta serie convergen en un solo sistema diseñado para perdurar.
Cómo se ve en la práctica
Volvamos a Marisol, la inversionista ilustrativa de la entrega anterior. Construyó una sociedad controladora por encima de sus propiedades y de su negocio. Hoy coordina una estructura real, aunque modesta. El banco familiar es su siguiente pregunta: ya no cómo hacer crecer sus activos, sino cómo convertir esto en algo de lo que su familia pueda disponer cuando ella ya no esté.
Como concepto, empieza a tratar el capital que genera su estructura como un fondo gobernado y no como dinero para gastos personales. Cuando su sobrino quiere comprar su primera propiedad de inversión, no va directo con un prestamista externo a pagarle el precio completo a un extraño. Acude al fondo familiar con un plan, en condiciones que la familia acordó de antemano, y los rendimientos que genera regresan al fondo para el siguiente miembro. El capital nunca salió de la familia. Circuló.
Con el tiempo, el banco familiar desarrolla lo que toda institución necesita: reglas sobre quién puede usarlo, qué requisitos debe cumplir una solicitud, cómo se toman las decisiones y cómo se protege el fondo para que ningún miembro lo agote. Esas reglas son la diferencia entre un banco familiar y simplemente prestarles dinero a los parientes.
Sin reglas de gobierno, es un favor. Con ellas, es un sistema.
Lo que el banco familiar no es
Aquí la precisión importa más que nunca. Un banco familiar, tal como lo enseñamos, es un principio de organización sobre cómo una familia piensa y gobierna su propio capital. No es un producto financiero específico, ni una institución de préstamo con licencia, ni una estrategia de seguros, ni un plan sucesorio o fiscal. No describimos un vehículo que se compra ni un esquema que se implementa: describimos una forma de pensar en el capital como un sistema familiar.
En el momento en que una familia pasa del concepto a la práctica (entidades reales, préstamos reales, dinero real que se mueve entre sus miembros), cada paso depende de las circunstancias específicas de esa familia y del estado donde vive. Lo que le damos aquí es la forma general de la idea, para que entienda qué es lo que quiere construir.
El final de la serie, el principio de la estructura
Llegamos a donde la serie siempre se dirigía. El problema no es el capital. El problema es la estructura, y el banco familiar es la estructura llevada a su conclusión natural. Es el punto en el que el capital reciclado, las entidades que protegen y una sociedad controladora que coordina dejan de ser herramientas para construir patrimonio y se convierten en un sistema para conservarlo.
Las personas adineradas no piensan en lo que pueden acumular en una vida. Piensan en lo que pueden construir que continúe. Un banco familiar es esa ambición convertida en estructura: una familia que se convierte en la fuente de su propio capital, lo gobierna con disciplina y hereda no solo dinero, sino la arquitectura que mantiene ese dinero trabajando.
Eso es todo lo que esta serie ha intentado enseñar. No un conjunto de trucos, sino una forma de ver. El patrimonio no es un montón de cosas que se poseen. Es una estructura, construida con intención, un nivel a la vez. Y en la cima de esa estructura, cuando está hecha para durar, hay una familia que confía en sí misma como su propio banco.
SERIE COMPLETA · Serie de educación sobre capital: El manual del reciclaje de capital → Por qué las personas adineradas compran a través de estructuras → El plan maestro de la sociedad controladora → El banco familiar.
Summantis · Prosperity Designed
summantis.com · (661) 213-9152 · Los Ángeles, California
Este artículo se publica con fines exclusivamente educativos y no constituye asesoría financiera, de inversión, fiscal ni legal. Para recibir orientación adaptada a su situación, comuníquese con el equipo de Summantis.